В соответствии с законодательством при межрасчетных выплатах сотрудникам организации необходимо удержать и перечислить в бюджет НДФЛ.
Время чтения ~3 мин.
Консультация специалиста 1СВ соответствии с действующим законодательством при межрасчетных выплатах сотрудникам организации необходимо удержать и, соответственно, перечислить в бюджет НДФЛ. Но перед тем как суммы налога могут быть удержаны и перечислены, они должны быть исчислены. В данной статье мы рассмотрим подробно расчет сумм НДФЛ при подобных выплатах.
Стоит обратить внимание, что при выплате аванса сотрудникам налоговому агенту исчислять, удерживать и перечислять налог необходимости нет.
В течение месяца возникает необходимость начисления и выплаты сотрудникам отпусков, пособий и прочих доходов, не являющихся оплатой труда, и, соответственно, расчета НДФЛ. Для этого используются следующие документы:
– начисление дивидендов;
– начисление отпуска сотрудникам;
– начисление по больничному листу;
– регистрация разовых начислений сотрудников.
Налог с данных доходов теперь рассчитывается и фиксируется в программе непосредственно в документах начисления. В связи с этим нужно учитывать особенности заполнения этих документов для правильного расчета НДФЛ.
Фактической датой получения дохода (не в виде оплаты труда) признается день выплаты дохода (п. 1 ст. 223 НК РФ). Согласно п.4 ст.226 НК РФ налоговые агенты обязаны удержать начисленную сумму налога непосредственно из доходов налогоплательщика при их фактической выплате.
Регистрация даты получения дохода (кроме оплаты труда) в программе «1С:Зарплата и Управление Персоналом» в документах начисления производится двумя способами. Если коды дохода 2000 или 2530, то датой получения дохода принимается последний день месяца начисления дохода (независимо от периода действия начисления) (см. Рис. 1). В первом примере датой выплаты дохода признается 28.02.2013.
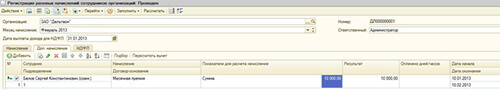
Рис. 1
Во всех остальных случаях в документах предусмотрен специальный реквизит «Дата выплаты дохода» (см. Рис. 2). Во втором примере датой выплаты дохода признается 22.01.2013.
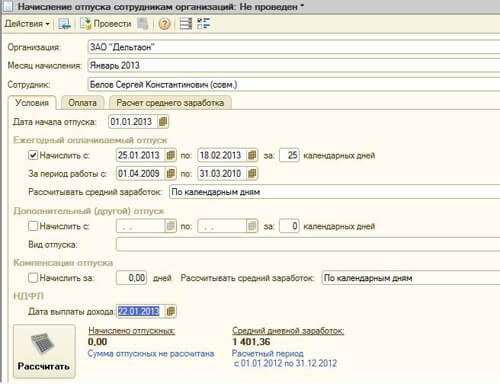
Рис. 2
Особое внимание регистрации в программе даты выплаты дохода уделяется в связи с тем, что она непосредственно влияет на расчет суммы НДФЛ.
Сумма налога при «межрасчетных» выплатах определяется нарастающим итогом с начала налогового периода с учетом ранее начисленных сумм налога, кроме того, предоставляются все налоговые вычеты, на которые имеет право сотрудник. Таким образом, если сотрудник имеет право на вычет, например, на ребенка, то в первом примере ему будет предоставлен двойной вычет (за январь и февраль), а во втором примере – только за январь.
Для первого случая представлен Регистр налогового учета по НЛФЛ (см. Рис. 3). Стоит обратить внимание на то, что месяц начисления и получения дохода – февраль, несмотря на то что дата документа и реквизит «Дата выплаты дохода» – январь.
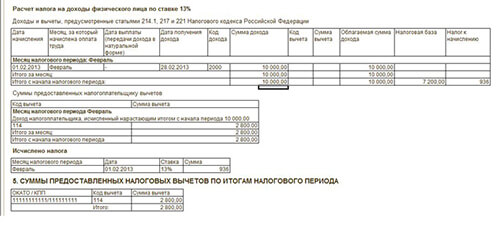
Рис. 3
В документе «Регистр налогового учета по НЛФЛ» видно, что все расчеты произведены в январе, хотя начислен переходящий на февраль отпуск (см. Рис. 4). Вычет за февраль не был предоставлен, так как реквизит «Дата выплаты дохода» заполнен 22.01.2013.
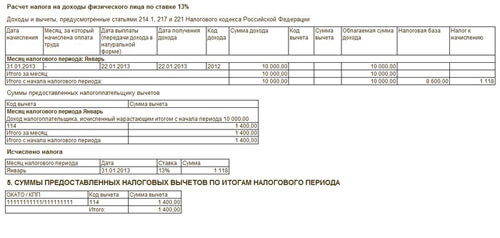
Рис. 4
Следует помнить, что из доходов и налогов текущего месяца учитываются только зарегистрированные другими документами «межрасчетных» выплат. Если в результате расчета образуется налог к возврату (отрицательный), то результат расчета налога приравнивается к нулю. Таким образом, после расчета и проведения документов при «межрасчетных» выплатах необходимо оформить документ «Начисление зарплаты для окончательного расчета всех начислений и НДФЛ за текущий месяц».

Александр Щукарев
заместитель директора направления 1С
Что делать, если в 6-НДФЛ обнаружена ошибка «Сумма налогов не совпадает»
Рассказали, откуда берутся расхождения в 6-НДФЛ, где искать ошибку и как исправить ее в программе.
Инструкции · 24 сент. 2026
Бухгалтерия и учет · 22 сент. 2026
АУСН в Нижегородской области с 2027 года: что это такое и кто может применять
С 1 января 2027 года компании и ИП могут перейти на АУСН в Нижегородской области. Рассказали, что такое АУСН, кому подойдет и чем новая система отличается от обычной УСН.
Инструкции · 22 сент. 2026
Поступление маркированных товаров в 1С
Разобрали, как оформить поступление маркированных товаров в 1С и что делать при расхождениях. Также подготовили для вас пошаговый чек-лист, как подготовиться к маркировке.
Бухгалтерия и учет · 17 сент. 2026
ГИС ЭПД: государственная система электронных перевозочных документов
Ответили на вопросы: что такое ГИС ЭПД, какие документы через нее проходят, кто должен с ней работать и как организовать электронный документооборот в компании.
Электронная транспортная накладная или ЭТрН в 2026 году
Ответили на вопросы: что такое ЭТрН, из каких частей состоит документ, кто его оформляет и подписывает, как проходит перевозка и что нужно подготовить компании.
Инструкции · 16 сент. 2026
Инструкции · 15 сент. 2026
Топ-10 вопросов про ЭПД: частые ошибки при оформлении и подписании документов
Что делать, если ЭТрН не отправляется, Титул 3 не подписывается, документ не отображается в ЭПД или не проходит обмен с ГИС ЭПД? Разобрали 10 частых проблем при работе с ЭПД и способы их решения.
Выбор региона
До перехода на ЭПД осталось:
обмен перевозочными документами только в электронном виде
Инструкция Инструкция и чек-лист






