В соответствии с законодательством при межрасчетных выплатах сотрудникам организации необходимо удержать и перечислить в бюджет НДФЛ.
Время чтения ~3 мин.
Консультация специалиста 1СВ соответствии с действующим законодательством при межрасчетных выплатах сотрудникам организации необходимо удержать и, соответственно, перечислить в бюджет НДФЛ. Но перед тем как суммы налога могут быть удержаны и перечислены, они должны быть исчислены. В данной статье мы рассмотрим подробно расчет сумм НДФЛ при подобных выплатах.
Стоит обратить внимание, что при выплате аванса сотрудникам налоговому агенту исчислять, удерживать и перечислять налог необходимости нет.
В течение месяца возникает необходимость начисления и выплаты сотрудникам отпусков, пособий и прочих доходов, не являющихся оплатой труда, и, соответственно, расчета НДФЛ. Для этого используются следующие документы:
– начисление дивидендов;
– начисление отпуска сотрудникам;
– начисление по больничному листу;
– регистрация разовых начислений сотрудников.
Налог с данных доходов теперь рассчитывается и фиксируется в программе непосредственно в документах начисления. В связи с этим нужно учитывать особенности заполнения этих документов для правильного расчета НДФЛ.
Фактической датой получения дохода (не в виде оплаты труда) признается день выплаты дохода (п. 1 ст. 223 НК РФ). Согласно п.4 ст.226 НК РФ налоговые агенты обязаны удержать начисленную сумму налога непосредственно из доходов налогоплательщика при их фактической выплате.
Регистрация даты получения дохода (кроме оплаты труда) в программе «1С:Зарплата и Управление Персоналом» в документах начисления производится двумя способами. Если коды дохода 2000 или 2530, то датой получения дохода принимается последний день месяца начисления дохода (независимо от периода действия начисления) (см. Рис. 1). В первом примере датой выплаты дохода признается 28.02.2013.
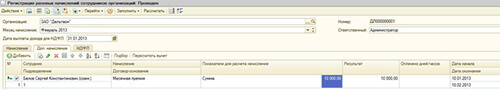
Рис. 1
Во всех остальных случаях в документах предусмотрен специальный реквизит «Дата выплаты дохода» (см. Рис. 2). Во втором примере датой выплаты дохода признается 22.01.2013.
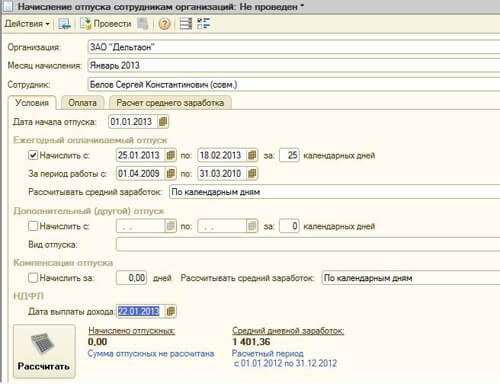
Рис. 2
Особое внимание регистрации в программе даты выплаты дохода уделяется в связи с тем, что она непосредственно влияет на расчет суммы НДФЛ.
Сумма налога при «межрасчетных» выплатах определяется нарастающим итогом с начала налогового периода с учетом ранее начисленных сумм налога, кроме того, предоставляются все налоговые вычеты, на которые имеет право сотрудник. Таким образом, если сотрудник имеет право на вычет, например, на ребенка, то в первом примере ему будет предоставлен двойной вычет (за январь и февраль), а во втором примере – только за январь.
Для первого случая представлен Регистр налогового учета по НЛФЛ (см. Рис. 3). Стоит обратить внимание на то, что месяц начисления и получения дохода – февраль, несмотря на то что дата документа и реквизит «Дата выплаты дохода» – январь.
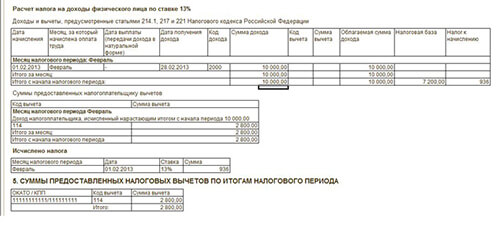
Рис. 3
В документе «Регистр налогового учета по НЛФЛ» видно, что все расчеты произведены в январе, хотя начислен переходящий на февраль отпуск (см. Рис. 4). Вычет за февраль не был предоставлен, так как реквизит «Дата выплаты дохода» заполнен 22.01.2013.
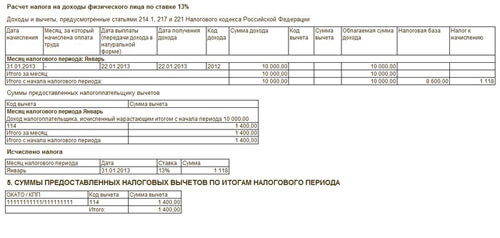
Рис. 4
Следует помнить, что из доходов и налогов текущего месяца учитываются только зарегистрированные другими документами «межрасчетных» выплат. Если в результате расчета образуется налог к возврату (отрицательный), то результат расчета налога приравнивается к нулю. Таким образом, после расчета и проведения документов при «межрасчетных» выплатах необходимо оформить документ «Начисление зарплаты для окончательного расчета всех начислений и НДФЛ за текущий месяц».

Александр Щукарев
заместитель директора направления 1С
Инструкции · 20 окт. 2026
Отчетность за 9 месяцев 2026 года: сроки, проверки и порядок сдачи
Разобрали, какие декларации и расчеты нужно сдать за 9 месяцев 2026 года, как подготовить уведомления и проверить отчетность в 1С. Перечислили сроки уплаты по НДС, УСН, налогу на прибыль и имуществу.
Инструкции · 20 окт. 2026
Какую отчетность нужно сдавать малому предприятию в 2026 году
Какие налоги платить и какую отчетность нужно сдавать малому бизнесу в 2026 году? Разобрали сроки подачи деклараций, уплаты взносов и налогов на УСН и ПСН, а также требования для работодателей.
Инструкции · 19 окт. 2026
1С-Отчетность в 1С:ЗУП: какие отчеты можно отправлять и как подключить сервис
Рассказали, как работает 1С-Отчетность в 1С:ЗУП, какие налоговые и кадровые отчеты можно сформировать в 1С:ЗУП, где их найти и как подключить 1С-Отчетность.
Автоматизация · 19 окт. 2026
Какие кадровые документы можно получать и подписывать через 1С:Кабинет сотрудника
Рассказали, какие документы можно получать и подписывать через 1С:Кабинет сотрудника и как это упрощает работу кадровой службы, бухгалтерии и работников.
Инструкции · 19 окт. 2026
Как проверить отчетность перед отправкой в ФНС
Рассказали, как проверить отчетность в 1С, на что обратить внимание в протоколе проверки и какие ошибки лучше исправить до отправки.
Инструкции · 19 окт. 2026
Отчетность за 9 месяцев 2026 года: что собственнику проверить до конца октября
Когда сдавать налоговую и бухгалтерскую отчетность в 2026 году, подавать уведомления и платить налоги? Собрали основные сроки для ИП и организаций, включая платежи через ЕНС и взносы за сотрудников.
Выбор региона