Разобрали, какие декларации и расчеты нужно сдать за 9 месяцев 2026 года, как подготовить уведомления и проверить отчетность в 1С. Перечислили сроки уплаты по НДС, УСН, налогу на прибыль и имуществу.
Время чтения ~21 мин.
Подготовьте отчетность за 9 месяцев в 1С
Отчетная кампания за 9 месяцев 2026 года началась 1 октября. Бухгалтерам нужно подготовить декларации и расчеты, проверить данные учета, направить уведомления по налогам и взносам и проконтролировать расчеты с бюджетом.
Для большинства налоговых деклараций, расчетов и другой отчетности за 9 месяцев, III квартал и сентябрь 2026 года установлен единый крайний срок — 26 октября 2026 года. Налоги и страховые взносы, отраженные в такой отчетности, как правило, необходимо уплатить не позднее 28 октября 2026 года.
Однако для отдельных налогов действуют специальные правила. Их важно учитывать при составлении графика платежей.
|
Налог или отчетность |
Срок |
|
Большинство деклараций и расчетов за 9 месяцев, III квартал и сентябрь |
26.10.2026 |
|
Уплата налогов и взносов, отраженных в такой отчетности |
28.10.2026 |
|
НДФЛ, удержанный с 1 по 22 сентября |
28.09.2026 — срок уплаты |
|
НДФЛ, удержанный с 23 по 30 сентября |
05.10.2026 — срок уплаты |
|
Уведомление по НДФЛ за период с 1 по 22 сентября |
25.09.2026 |
|
Уведомление по НДФЛ за период с 23 по 30 сентября |
05.10.2026 |
|
Косвенные налоги при импорте из ЕАЭС за сентябрь: уплата и декларация |
20.10.2026 |
|
Налог по АУСН за сентябрь |
26.10.2026 |
Сроки указаны с учетом правил переноса, предусмотренных пунктом 7 статьи 6.1 НК РФ, и специальных норм для отдельных налогов.
НДФЛ. Срок уплаты зависит от периода, за который налог исчислен и удержан. Для сумм за период с 1 по 22 сентября крайний срок — 28 сентября, а за период с 23 по 30 сентября — 5 октября 2026 года. Для этих же периодов установлены отдельные сроки подачи уведомлений об исчисленных суммах НДФЛ.
АУСН. Налог за сентябрь с учетом переноса срока уплачивается не позднее 26 октября 2026 года. Представлять в ИФНС налоговую декларацию и уведомления об исчисленных суммах по этому налогу не требуется.
Косвенные налоги при импорте из ЕАЭС. Организации и ИП, которые ввозят товары из государств Евразийского экономического союза, должны уплатить НДС и акцизы, а также представить декларацию по косвенным налогам за сентябрь не позднее 20 октября 2026 года.
Большинство налогов и страховых взносов перечисляют в составе единого налогового платежа (ЕНП) на единый налоговый счет. Чтобы налоговая инспекция могла корректно распределить платежи, в предусмотренных НК РФ случаях необходимо направлять уведомления об исчисленных суммах налогов, авансовых платежей и страховых взносов.
Уведомления нужны, в частности, в следующих ситуациях:
Общий срок подачи уведомлений по налогам и взносам за 9 месяцев, III квартал и сентябрь 2026 года — не позднее 26 октября. Для НДФЛ действуют отдельные сроки: 25 сентября — за период с 1 по 22 сентября, 5 октября — за период с 23 по 30 сентября.
Форма уведомления, правила заполнения и электронный формат утверждены приказом ФНС России от 02.11.2022 № ЕД-7-8/1047@ с учетом изменений, внесенных приказом от 16.01.2024 № ЕД-7-8/20@.
Для работы с ЕНС важно, чтобы данные о налогах и взносах собирались в одной учетной системе. В «1С:Бухгалтерия 8» уведомления и платежные поручения на уплату ЕНП рекомендуется формировать через раздел Главное — Задачи организации.
Единый помощник по ЕНС позволяет:
Перед отправкой уведомления необходимо проверить, что его показатели соответствуют контрольным соотношениям (КС). Для уведомлений по НДФЛ также применяются доработанные контрольные соотношения. В программах «1С:Предприятие 8» предусмотрена проверка уведомлений по утвержденным и рекомендованным контрольным соотношениям, в том числе по НДФЛ.
С 1 сентября 2026 года организации и ИП могут представлять сводные или предварительные уведомления об исчисленных суммах НДФЛ и страховых взносов. Изменение предусмотрено Федеральным законом от 28.11.2025 № 425-ФЗ. В программах 1С такие уведомления формируются вручную.
При подготовке отчетов важно не только заполнить формы, но и убедиться, что учетные данные актуальны, а необходимые процедуры выполнены в правильной последовательности. В «1С:Бухгалтерия 8» для этого предусмотрены специальные сервисы. Они помогают подготовить декларации, расчеты и другие регламентированные отчеты с учетом состояния учетных данных и последовательности выполнения операций.
Чтобы их найти, перейдите в раздел «Главное» — «Задачи организации» или в «Отчеты» — «1С-Отчетность» — «Регламентированные отчеты». При необходимости отчетные формы можно заполнять и без использования помощников.
До отправки отчетности в ИФНС необходимо проверить показатели на соответствие контрольным соотношениям. Это помогает выявить ошибки и снизить риск некорректного отражения совокупной налоговой обязанности на ЕНС.
ФНС России утвердила единый перечень контрольных соотношений показателей налоговых деклараций и расчетов приказом от 29.02.2024 № ЕД-7-3/164@. В 2026 году документ был изменен приказом от 08.05.2026 № КЧ-1-3/299@.
Помимо Единого перечня КС, для отдельных форм отчетности действуют дополнительные контрольные соотношения. Они могут утверждаться отдельными приказами ФНС или направляться письмами ведомства для использования в работе.
В программах «1С:Предприятие 8» реализована проверка отчетных форм на соответствие Единому перечню КС. Поэтому перед отправкой стоит выполнить предусмотренные программой проверки и разобраться с выявленными расхождениями.
Обязанность представлять отчетность в электронном виде зависит от категории налогоплательщика и вида документа. Всю налоговую отчетность по телекоммуникационным каналам связи должны направлять крупнейшие налогоплательщики, а также организации и ИП со среднесписочной численностью работников более 100 человек.
Для остальных организаций и ИП электронный формат обязателен, в частности, при представлении:
Электронную отправку отчетности, включая уведомления по налогам и взносам, можно организовать непосредственно из программ 1С с помощью сервиса «1С-Отчетность 24».
Если проверка выявит нарушение контрольных соотношений, программа покажет предупреждение. При этом наличие предупреждения само по себе не блокирует отправку декларации через сервис.
Подключите 1С:Отчетность 24 бесплатно
Формируйте и отправляйте отчетность в один клик. 850+ форм, автозаполнение и контроль ЕНС — в одном сервисе.
Для дополнительного контроля сроков и состояния отчетности в «1С:Бухгалтерия 8» предусмотрен «Календарь отчетности». В нем можно отслеживать не только декларации и расчеты, но и уведомления по налогам и взносам.
Налоговые декларации, расчеты, уточненные формы и уведомления об исчисленных суммах налогов и взносов участвуют в формировании совокупной налоговой обязанности. Эти сведения учитываются на едином налоговом счете налогоплательщика.
В «1С:Бухгалтерия 8» для учета совокупной обязанности и денежных средств, перечисленных в качестве ЕНП, используется счет 68.90 «Единый налоговый счет». В программе доступны два варианта учета операций по ЕНС. Чтобы выполнить необходимые настройки, перейдите в раздел Главное — Настройки — Налоги и отчеты — Единый налоговый счет.
Для пользователей, подключенных к сервису «1С:ЕНС», также доступна интеграция с личным кабинетом ФНС. Благодаря ей можно контролировать состояние единого налогового счета непосредственно в программе и автоматически сверять данные бухгалтерского учета со сведениями налогового органа.
При подготовке отчетности за 9 месяцев 2026 года важно учесть не только сроки сдачи, но и изменения в правилах заполнения деклараций и отражения налоговых обязательств. В частности, обновлена форма декларации по косвенным налогам при импорте товаров из ЕАЭС, а с начала 2026 года действуют новые условия исправления ошибок прошлых лет по налогу на прибыль.
Декларацию по налогу на прибыль организаций за 9 месяцев 2026 года необходимо представить в налоговую инспекцию не позднее 26 октября 2026 года. Срок установлен пунктом 3 статьи 289 и пунктом 7 статьи 6.1 НК РФ.
Форма декларации, порядок ее заполнения и электронный формат утверждены приказом ФНС России от 02.10.2024 № ЕД-7-3/830@ в редакции приказа от 03.10.2025 № ЕД-7-3/855@.
В «1С:Бухгалтерия 8» большая часть показателей декларации заполняется автоматически на основании данных налогового учета по налогу на прибыль. Для заполненных показателей предусмотрена расшифровка, которая позволяет проверить, из каких данных складываются итоговые суммы.
Суммы авансовых платежей, начисленных за 9 месяцев 2026 года и подлежащих уплате в IV квартале 2026 года и I квартале 2027 года, необходимо заполнить вручную.
Перед отправкой декларации следует проверить ее показатели на соответствие контрольным соотношениям. Для этого применяются:
Все перечисленные проверки реализованы в программах 1С.
Сдавайте отчетность в 1С:Бухгалтерия
Формируйте налоговые декларации и расчеты, проверяйте учетные данные и готовьтесь к сдаче отчетности в срок.
Авансовый платеж по налогу на прибыль за 9 месяцев 2026 года необходимо перечислить не позднее 28 октября 2026 года. Это правило распространяется в том числе на организации, которые рассчитывают ежемесячные авансовые платежи исходя из фактически полученной прибыли.
В тот же срок уплачивается ежемесячный авансовый платеж за октябрь 2026 года, если организация наряду с квартальными авансовыми платежами перечисляет ежемесячные платежи, рассчитанные исходя из предполагаемой прибыли.
Отдельные уведомления об исчисленных суммах авансовых платежей по налогу на прибыль в ИФНС представлять не нужно. Необходимые суммы отражаются в декларациях по налогу на прибыль с учетом периода начисления:
В «1С:Бухгалтерия 8» расчет текущего налога на прибыль для федерального и регионального бюджетов выполняется автоматически при проведении ежемесячной регламентной операции Расчет налога на прибыль. Она входит в обработку «Закрытие месяца».
По результатам расчета программа формирует проводки по кредиту счета 68.04.1 «Расчеты с бюджетом» по налогу на прибыль с разделением сумм между федеральным и региональным бюджетами. Проверить расчет можно с помощью справки «Расчет налога на прибыль». Суммы прибыли и исчисленного налога за январь — сентябрь 2026 года в этой справке должны совпадать с соответствующими показателями декларации за 9 месяцев.
Порядок переноса задолженности по налогу на прибыль на единый налоговый счет зависит от настроек учета ЕНС:
С 1 января 2026 года действуют обновленные правила исправления ошибок и искажений при расчете налоговой базы, в том числе по налогу на прибыль организаций. Изменения внесены в пункт 1 статьи 54 НК РФ Федеральным законом от 28.11.2025 № 425-ФЗ.
Теперь налоговую базу и сумму налога можно скорректировать в периоде выявления ошибки, относящейся к прошлому налоговому или отчетному периоду, если одновременно соблюдаются два условия:
Начиная с версии 3.0.200 в «1С:Бухгалтерия 8» изменен порядок отражения ошибок прошлых периодов в ситуации, когда ставка налога на прибыль увеличилась.
С 2026 года ошибки прошлых периодов, которые уменьшают налоговую базу по налогу на прибыль, автоматически отражаются в периоде их возникновения, если ставка налога в периоде обнаружения ошибки стала выше. Аналогичный порядок пользователь может самостоятельно установить в настройках налога на прибыль за 2025 год.
Такой же подход, начиная с версии 3.0.200, применяется при корректировке налоговой базы в связи с возвратом товаров покупателями, если ставка налога на прибыль увеличилась.
Декларацию по косвенным налогам — НДС и акцизам — за сентябрь 2026 года необходимо представить не позднее 20 октября 2026 года. В этот же срок уплачиваются соответствующие косвенные налоги. Новая форма декларации, порядок ее заполнения и электронный формат утверждены приказом ФНС России от 08.05.2026 № КЧ-1-3/299@.
Изменения связаны с новыми правилами ввоза товаров из стран Евразийского экономического союза автомобильным транспортом. С 1 июня 2026 года действует Национальная система подтверждения ожидания поставки товаров — СПОТ. Ее введение предусмотрено федеральными законами от 17.04.2026 № 101-ФЗ и № 102-ФЗ.
До фактического ввоза товаров импортер должен выполнить несколько действий:
Обеспечительный платеж засчитывается в счет уплаты косвенных налогов, начисленных по декларации. Поэтому сведения о представленных документах о предстоящей поставке и суммах обеспечительных платежей необходимо отражать в разделе 4 декларации по косвенным налогам.
В «1С:Бухгалтерия 8» поддерживается автоматическое заполнение новой формы декларации с учетом обновленных требований.
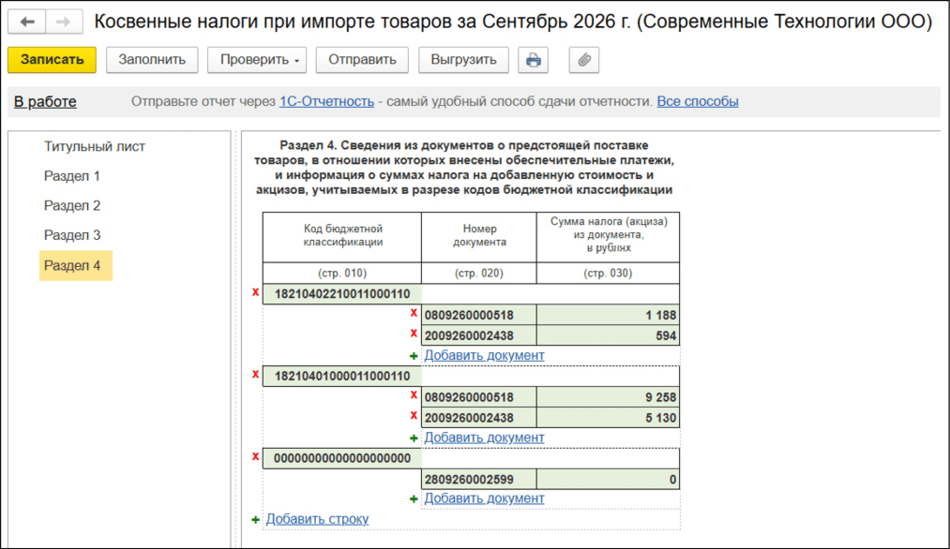
Одновременно с декларацией по косвенным налогам в ИФНС представляется заявление о ввозе товаров и уплате косвенных налогов. Форма и порядок заполнения заявления установлены Протоколом от 11.12.2009 об обмене информацией в электронном виде между налоговыми органами государств — членов ЕАЭС об уплаченных суммах косвенных налогов в редакции Протокола от 22.08.2023.
Электронный формат заявления утвержден приказом ФНС России от 13.12.2019 № ММВ-7-6/634@ в редакции приказа от 10.06.2026 № ЕД-1-6/384@. В программах «1С:Предприятие» поддерживаются автоматическое заполнение новой декларации и обновленный формат заявления о ввозе товаров и уплате косвенных налогов.
Перед отправкой декларации необходимо проверить показатели по контрольным соотношениям 18.1–18.5 из Единого перечня КС.
Для отражения операций, связанных с новыми правилами импорта из ЕАЭС, в «1С:Бухгалтерия 8» предусмотрены отдельные счета бухгалтерского учета:
Для отражения операций используются документы подсистемы «Внешняя торговля» в разделе «Покупки».
При проведении документа «Документ о предстоящей поставке товаров» программа отражает резервирование обеспечительного платежа. Если организация обязана внести такой платеж, формируются проводки по дебету счетов 68.42 и 68.43 и кредиту счета 68.91.
Начисление косвенных налогов, как и прежде, выполняется при проведении документа «Заявление о ввозе товаров». При этом формируются проводки по кредиту счетов 68.42 и 68.43.
Чтобы автоматически заполнить раздел 4 декларации и отразить разницу между суммами косвенных налогов, указанными в документах о предстоящей поставке и декларации, по окончании квартала необходимо выполнить регламентную операцию Отражение ДОПП в декларации. Она находится в разделе «Операции» — «Закрытие периода».
После выполнения операции можно проверить, как задолженность или переплата по косвенным налогам отражена на едином налоговом счете. Порядок зависит от выбранного способа учета ЕНС:
Для анализа расчета разниц, отнесенных на ЕНС, предназначена справка-расчет «Начисление налогов на единый налоговый счет». Чтобы ее открыть, перейдите в раздел «Операции» — «Закрытие периода» — «Закрытие месяца» — «Справки-расчеты».
При уплате косвенных налогов за сентябрь необходимо учитывать сумму обеспечительного платежа. Не покрытую им часть налогов следует уплатить не позднее 20 октября 2026 года.
До конца октября организациям и предпринимателям необходимо подготовить декларации, рассчитать авансовые платежи и передать в налоговую инспекцию уведомления об исчисленных суммах налогов. В III квартале 2026 года есть и дополнительные нюансы: обновленные правила признания доходов при УСН, отчетность по прослеживаемым товарам и изменения в учете НДС при импорте.
Плательщики НДС, включая организации и ИП на УСН, а также налоговые агенты должны представить декларацию за III квартал 2026 года не позднее 26 октября.
Форма декларации, порядок заполнения и электронный формат утверждены приказом ФНС России от 05.11.2024 № ЕД-7-3/989@ в редакции приказа от 18.12.2025 № ЕД-7-3/1227@. В течение 2026 года также изменились правила применения НДС на УСН. Порог доходов в 20 млн руб., при превышении которого организации и ИП на упрощенной системе становятся плательщиками НДС, сохранен до конца 2029 года включительно.
В «1С:Бухгалтерия 8» декларация по НДС формируется автоматически по данным учета. Для показателей, которые заполняются программой, доступна расшифровка: с ее помощью можно проверить, какие данные использованы при расчете.
Перед отправкой декларации необходимо проверить ее показатели по нескольким группам контрольных соотношений:
Особое внимание следует уделить контрольным соотношениям из приказа № ЕД-7-15/519@: если налоговая инспекция выявит несоответствие показателей декларации этим требованиям, отчетность может считаться непредставленной. Такое правило предусмотрено пунктом 5.3 статьи 174 НК РФ.
Все перечисленные контрольные соотношения поддерживаются в программах 1С.
Поскольку НДС относится к косвенным налогам, в «1С:Бухгалтерия 8» нет отдельной регламентной операции, которая начисляет его по итогам квартала. Расчет складывается из операций по начислению и вычету налога, поэтому результат во многом зависит от корректности ведения учета.
По итогам квартала нужно проверить сальдо счета 68.02 «Налог на добавленную стоимость»:
Чтобы подготовить декларацию и выполнить необходимые учетные процедуры, в программе предусмотрен помощник по НДС. Он доступен в разделе «Отчеты» — «Отчетность по НДС», а также в списке «Задачи организации».
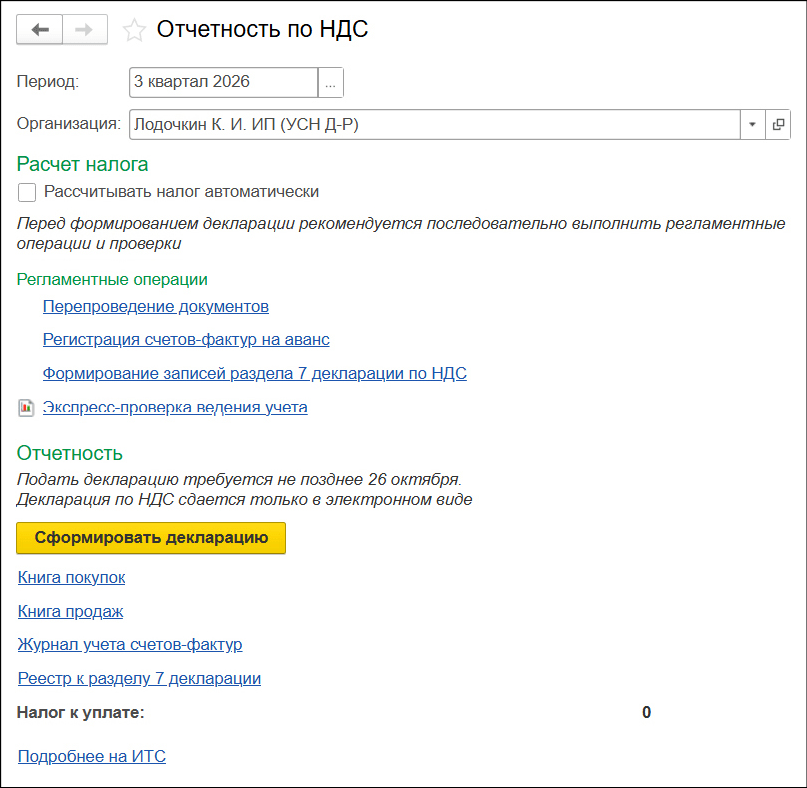
Помощник подсказывает, какие учетные действия и регламентные операции необходимо выполнить в конце налогового периода и какие проблемные места есть в учете. В списке задач он доступен при подготовке декларации со сроком исполнения 26 октября и уплате единого налогового платежа со сроком исполнения 28 октября.
НДС за III квартал 2026 года перечисляют тремя равными частями:
|
Платеж |
Крайний срок |
|
Первая треть |
28 октября 2026 года |
|
Вторая треть |
30 ноября 2026 года |
|
Третья треть |
28 декабря 2026 года |
Уведомление об исчисленной сумме НДС в ИФНС представлять не нужно: налоговая инспекция получает необходимые сведения из декларации.
Не уверены, как отразить НДС в 1С?
Разберемся с настройками налогового учета, проверим данные и поможем подготовить декларацию по НДС к отправке.
Задолженность по НДС за III квартал отражается на счете 68.90 «Единый налоговый счет» с учетом установленных сроков уплаты. В зависимости от настроек учета ЕНС это происходит автоматически по данным отчетности, принятой ФНС, либо при выполнении регламентной операции «Начисление налогов на единый налоговый счет» за сентябрь 2026 года.
В последних версиях «1С:Бухгалтерия 8» расширены возможности контроля учетных данных. Один из инструментов — сервис 1С:Сверка 2.0. Он в фоновом режиме сопоставляет документы организации с документами контрагентов и сообщает об обнаруженных расхождениях.
Начиная с версии 3.0.197 результаты сверки группируются по степени значимости. Это помогает определить приоритеты: в первую очередь рекомендуется устранять критичные расхождения, которые влияют на взаиморасчеты и отчетность.
Еще один инструмент самопроверки появился начиная с версии 3.0.195. В программе доступен отчет для сверки деклараций по налогу на прибыль и НДС. Он помогает проверить согласованность показателей перед сдачей отчетности, а также подготовиться к ответу на требование ФНС, если инспекция обнаружит расхождения между декларациями.
Отчет за III квартал 2026 года необходимо представить в ИФНС не позднее 26 октября. Состав отчета зависит от того, является ли организация или предприниматель плательщиком НДС:
В «1С:Бухгалтерия 8» отчет формируется автоматически по данным учета.
С 1 октября 2026 года при представлении в налоговую инспекцию документа о предстоящей поставке товаров (ДОПП) по импортируемым прослеживаемым товарам налоговые органы присваивают регистрационный номер партии товара (РНПТ). Импортер получает этот номер через оператора электронного документооборота.
При работе с импортными поставками важно учитывать это изменение при оформлении документов и отражении операций с прослеживаемыми товарами.
Авансовый платеж по налогу при упрощенной системе налогообложения за 9 месяцев необходимо перечислить не позднее 28 октября 2026 года. Уведомление об исчисленной сумме налога следует направить в ИФНС не позднее 26 октября.
При расчете авансового платежа нужно учитывать изменения, внесенные Федеральным законом от 25.04.2026 № 104-ФЗ в порядок признания доходов по УСН при зачете авансов, полученных в период освобождения от НДС.
Если товары отгружены, работы выполнены или услуги оказаны уже после перехода на уплату НДС, а покупатель не доплачивал налог к ранее полученному авансу, при зачете аванса НДС исключается из доходов по УСН. Это правило предусмотрено пунктом 1 статьи 346.15 НК РФ в редакции Федерального закона № 104-ФЗ.
Начиная с версии 3.0.198 в «1С:Бухгалтерия 8» изменен порядок признания доходов по УСН при зачете авансов, полученных в период освобождения от НДС. Чтобы применять предусмотренный НК РФ порядок, необходимо выполнить несколько действий.
1. Изменить настройку признания доходов.
Откройте раздел «Главное» — «Настройки» — «Налоги и отчеты» — «УСН» — «Порядок признания доходов». Выберите вариант «Исключать НДС из дохода при зачете аванса (рекомендуется)».
Установите начало действия настройки с I квартала 2026 года, если организация перешла на уплату НДС в 2025 году. Если переход произошел в 2026 году, укажите квартал, с которого организация стала плательщиком НДС.
2. Перепровести документы реализации.
После изменения настройки перепроведите документы реализации и повторно закройте месяцы 2026 года, в которых уплачивался НДС. При зачете авансов налог будет исключаться из доходов по УСН, поэтому сумма авансового платежа может уменьшиться.
3. При необходимости отправить корректировочное уведомление.
Если документы перепроведены за отчетный период, по которому уведомление уже отправлено, необходимо подготовить и направить в ИФНС корректировочное уведомление с новой суммой авансового платежа.
Для анализа доходов, расходов и расчета авансового платежа в «1С:Бухгалтерия 8» предусмотрен помощник по расчету УСН. Он доступен в разделе «Отчеты» — «УСН» — «Отчетность по УСН», а также в списке «Задачи организации».
При расчете налога важно учитывать уплаченные страховые взносы и другие налоги, которые уменьшают налоговую базу или сумму налога в предусмотренных законодательством случаях.
Для отражения таких расходов в программе используется документ «Сведения об уплате налогов» из раздела «Операции». Если настроена интеграция с личным кабинетом ФНС, документ создается автоматически. В остальных случаях его необходимо заполнить вручную по данным личного кабинета.
Начисление авансового платежа за 9 месяцев выполняется регламентной операцией «Расчет налога УСН» за сентябрь 2026 года. Программа формирует проводку по кредиту счета 68.12 «Налог при упрощенной системе налогообложения». Подробности расчета можно посмотреть в справке-расчете.
Перенос задолженности по УСН на единый налоговый счет выполняется автоматически. Способ зависит от настроек учета ЕНС: по данным отчетности, принятой ФНС, либо при выполнении операции «Начисление налогов на единый налоговый счет» за сентябрь 2026 года.
Плательщики туристического налога должны представить декларацию за III квартал 2026 года не позднее 26 октября. Форма, порядок заполнения и электронный формат утверждены приказом ФНС России от 05.11.2024 № ЕД-7-3/992@ в редакции приказа от 19.12.2025 № ЕД-7-3/1228@.
В «1С:Бухгалтерия 8» декларация заполняется автоматически по данным учета. Туристический налог за III квартал необходимо перечислить не позднее 28 октября 2026 года. Отдельное уведомление об исчисленной сумме налога подавать не требуется.
Расчет и начисление налога выполняются автоматически при проведении регламентных операций «Расчет туристического налога» за июль, август и сентябрь 2026 года. При этом формируются проводки по кредиту счета 68.17 «Туристический налог».
Для проверки начислений используется справка-расчет. Она также помогает расшифровать показатели, которые автоматически попадают в декларацию.
Задолженность по туристическому налогу переносится на счет 68.90 в соответствии с настройками учета ЕНС: по данным отчетности, принятой ФНС, либо при выполнении регламентной операции «Начисление налогов на единый налоговый счет» за сентябрь 2026 года.
По итогам III квартала 2026 года организации самостоятельно рассчитывают авансовые платежи по имущественным налогам, если такие платежи предусмотрены действующими региональными или муниципальными нормами.
К ним относятся:
Авансовые платежи по налогу на имущество и транспортному налогу перечисляют, если они не отменены законом субъекта РФ. Для земельного налога возможность отмены авансовых платежей определяется муниципальными правовыми актами, законами городов федерального значения или нормативными актами федеральной территории «Сириус».
Срок уплаты авансовых платежей по всем трем налогам — не позднее 28 октября 2026 года. Уведомления об исчисленных суммах налога на имущество, транспортного и земельного налогов необходимо представить в ИФНС не позднее 26 октября.
В «1С:Бухгалтерия 8» авансовые платежи рассчитываются автоматически при выполнении регламентных операций за сентябрь:
В результате программа формирует проводки по кредиту соответствующих счетов:
Для каждого налога предусмотрена отдельная справка-расчет, в которой можно проверить начисленные суммы.
Перенос задолженности по имущественным налогам за III квартал на счет 68.90 выполняется автоматически. В зависимости от настроек программы он производится по данным отчетности, принятой ФНС, либо при выполнении регламентной операции «Начисление налогов на единый налоговый счет» за сентябрь 2026 года.
Чтобы не пропустить сроки и снизить риск ошибок, стоит заранее проверить учетные данные, выполнить необходимые регламентные операции, сверить суммы начислений и проверить отчетность по контрольным соотношениям. Встроенные помощники «1С:Бухгалтерия 8» помогают собрать необходимые данные, подготовить формы, автоматизировать заполнение деклараций, расчет налогов и отражение операций на ЕНС. Но перед отправкой отчетности важно проверить исходные данные, результаты контрольных соотношений и корректность выполнения регламентных операций.

Наталья Якшилова
Заместитель руководителя направления 1С
Инструкции · 20 окт. 2026
Какую отчетность нужно сдавать малому предприятию в 2026 году
Какие налоги платить и какую отчетность нужно сдавать малому бизнесу в 2026 году? Разобрали сроки подачи деклараций, уплаты взносов и налогов на УСН и ПСН, а также требования для работодателей.
Инструкции · 19 окт. 2026
1С-Отчетность в 1С:ЗУП: какие отчеты можно отправлять и как подключить сервис
Рассказали, как работает 1С-Отчетность в 1С:ЗУП, какие налоговые и кадровые отчеты можно сформировать в 1С:ЗУП, где их найти и как подключить 1С-Отчетность.
Автоматизация · 19 окт. 2026
Какие кадровые документы можно получать и подписывать через 1С:Кабинет сотрудника
Рассказали, какие документы можно получать и подписывать через 1С:Кабинет сотрудника и как это упрощает работу кадровой службы, бухгалтерии и работников.
Инструкции · 19 окт. 2026
Как проверить отчетность перед отправкой в ФНС
Рассказали, как проверить отчетность в 1С, на что обратить внимание в протоколе проверки и какие ошибки лучше исправить до отправки.
Инструкции · 19 окт. 2026
Отчетность за 9 месяцев 2026 года: что собственнику проверить до конца октября
Когда сдавать налоговую и бухгалтерскую отчетность в 2026 году, подавать уведомления и платить налоги? Собрали основные сроки для ИП и организаций, включая платежи через ЕНС и взносы за сотрудников.
Автоматизация · 19 окт. 2026
1С:Кабинет сотрудника — возможности и как подключить
1С:Кабинет сотрудника помогает оформлять кадровые заявления, получать расчетные листки и запрашивать справки онлайн. Разобрали возможности сервиса и рассказали, как подключить 1С:Кабинет сотрудника.
Выбор региона
До перехода на ЭПД осталось:
обмен перевозочными документами только в электронном виде
Инструкция Инструкция и чек-лист