Разобрали основные показатели рентабельности, как рассчитать рентабельность себестоимости, что такое ROS и порог рентабельности проекта, а также какие меры помогут повысить эффективность бизнеса.
Время чтения ~4 мин.
Анализируйте затраты и рентабельность в 1С
Рентабельность затрат помогает понять, насколько эффективно компания использует ресурсы для получения прибыли. Показатель необходим при анализе расходов: с его помощью удобно оценить результат бизнеса и найти направления, где затраты можно сократить или использовать эффективнее.
Рентабельность затрат — это отношение прибыли компании к ее затратам. Индикатор показывает, сколько прибыли бизнес получает на единицу понесенных расходов.
Чем выше рентабельность затрат, тем больше прибыли компания получает при сопоставимом объеме расходов. Низкое значение может быть сигналом, что затраты растут быстрее прибыли и стоит подробнее проанализировать структуру расходов.
Рентабельность помогает оценивать эффективность бизнеса не только по объему выручки или прибыли, но и с учетом ресурсов, которые пришлось потратить для их получения. Регулярный анализ показателей рентабельности позволяет:
При этом один показатель не дает полной картины. Для анализа финансовых результатов используют несколько видов рентабельности, каждый из которых показывает эффективность с определенной стороны.
ROS (Return on Sales) — показатель рентабельности продаж. Он отражает отношение прибыли к выручке и показывает, сколько прибыли компания получает с каждого рубля продаж.
Базовая формула выглядит так: ROS = Прибыль / Выручка × 100%
В зависимости от того, какой показатель прибыли используется в расчете, можно определить разные варианты ROS.
ROS по валовой прибыли = Валовая прибыль / Выручка × 100%.
Такой показатель позволяет оценить результат после учета себестоимости продаж.
ROS по чистой прибыли = Чистая прибыль / Выручка × 100%
В этом случае в расчет берут чистую прибыль, то есть показатель отражает результат бизнеса после учета всех соответствующих расходов.
ROS используют в том числе для сравнения компаний, работающих в одной отрасли. При этом сравнивать показатели имеет смысл с учетом специфики бизнеса: структура затрат и особенности формирования прибыли у компаний могут существенно различаться.
Рентабельность себестоимости показывает, сколько прибыли компания получает относительно затрат, которые составляют себестоимость продукции или товара.
Для расчета используют формулу: Рентабельность себестоимости = Прибыль / Себестоимость × 100%.
Например, себестоимость товара составляет 100 000 руб., а прибыль от его продажи — 20 000 руб.
Рентабельность себестоимости будет равна: 20 000 / 100 000 × 100% = 20%.
Получается, на каждые 100 руб. себестоимости компания получает 20 руб. прибыли.
Чтобы корректно рассчитать показатель, сначала нужно определить себестоимость и прибыль, которые относятся к анализируемому товару, продукции или направлению.
Доходность компании — более широкое понятие, которое используют для оценки различных сторон финансовой эффективности бизнеса. Для анализа применяют, в частности, показатели:
ROA позволяет оценить, насколько эффективно компания использует принадлежащие ей активы для получения прибыли. ROE показывает эффективность использования собственного капитала.
Эти показатели дополняют анализ рентабельности затрат и продаж: компания может получать высокую прибыль, но при этом неэффективно использовать значительный объем активов или собственного капитала.
На рентабельность влияют две основные составляющие: финансовый результат и затраты, необходимые для его получения. Поэтому повысить показатель можно не только за счет сокращения расходов, но и за счет роста выручки.
Проанализируйте основные статьи расходов и определите, какие из них не дают сопоставимого результата. Например, можно пересмотреть условия работы с поставщиками, производственные расходы или другие затраты, которые влияют на себестоимость.
Важно не просто механически сокращать расходы. Если экономия приводит к снижению качества продукции или услуг и в итоге уменьшает продажи, рентабельность бизнеса может не вырасти.
Еще один способ повысить рентабельность — увеличить доход от продаж. Для этого компания может:
Рост выручки сам по себе не гарантирует повышения рентабельности: важно учитывать, какие дополнительные затраты потребуются для увеличения продаж.
Современные технологии и автоматизация помогают сократить трудозатраты и время на выполнение повторяющихся операций. Например, автоматизация учета и подготовки отчетности позволяет уменьшить объем ручной работы и быстрее получать данные для анализа. Это дает возможность принимать решения о расходах и результатах бизнеса на основе актуальной информации.
Порог рентабельности — это такой объем выручки, при котором доходы проекта покрывают его затраты. Этот показатель используют, чтобы определить минимальный объем продаж, необходимый для выхода проекта в нулевой результат.
Для расчета применяют формулу: Порог рентабельности = Фиксированные затраты / (Цена за единицу − Переменные затраты на единицу).
Например, если фиксированные затраты проекта составляют 500 000 руб., цена единицы продукции — 1000 руб., а переменные затраты на ее производство — 600 руб., расчет будет выглядеть так: 500 000 / (1000 − 600) = 1250 единиц.
Значит, для покрытия фиксированных затрат потребуется реализовать 1250 единиц продукции при заданных параметрах.
Порог рентабельности помогает оценивать запуск новых проектов, планировать объем продаж и анализировать риски. Если фактический или планируемый объем продаж заметно превышает этот уровень, у проекта есть запас для покрытия затрат и формирования прибыли.
Рентабельность активов (ROA) показывает, насколько эффективно компания использует имеющиеся активы для получения прибыли. Для повышения ROA можно работать как с финансовым результатом, так и с эффективностью использования активов.
Оптимизация производственных процессов и управления запасами помогает не держать избыточные ресурсы без необходимости и эффективнее использовать имеющиеся активы.
Современные технологии могут повысить производительность и сократить трудозатраты. При этом эффективность инвестиций стоит оценивать с учетом затрат на их внедрение и ожидаемого результата.
Регулярный анализ состава и состояния активов позволяет выявлять ресурсы, которые используются недостаточно эффективно, и принимать решения об их оптимизации.
В ERP-решениях 1С предусмотрены инструменты для расчета и анализа финансовых показателей на основе данных управленческой отчетности. В том числе можно работать с показателями, используемыми при подготовке отчетности по МСФО — Международным стандартам финансовой отчетности.
Например, в документе «Реализация товаров и услуг» через команду Отчеты доступна функция Оценка рентабельности продажи.
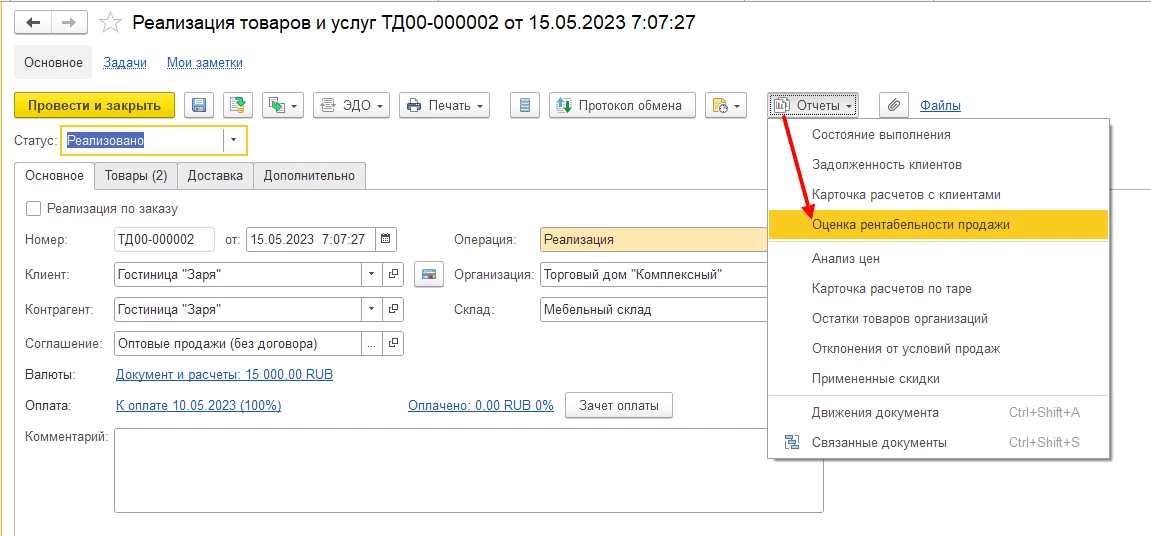
Пример отчета Оценка рентабельности продажи.
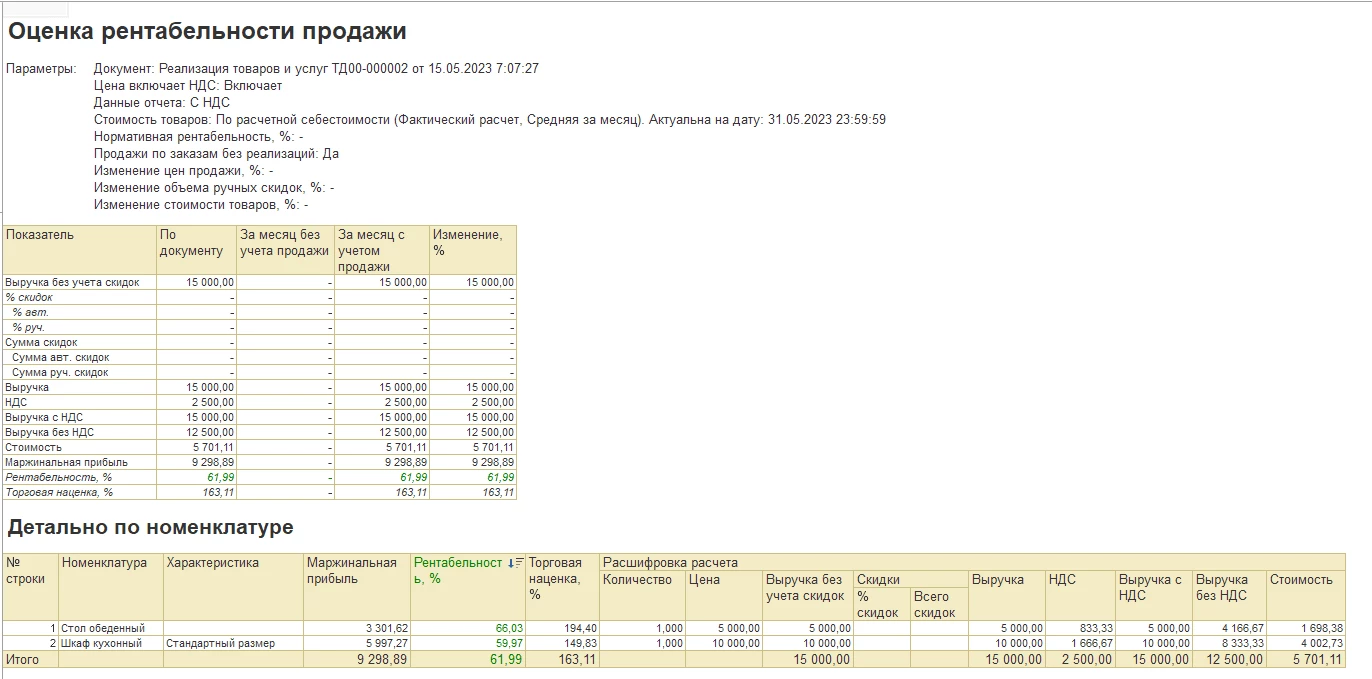
Данные из учетной системы можно использовать для анализа финансовых результатов, затрат и других показателей, которые помогают оценивать эффективность бизнеса.

Наталья Якшилова
Заместитель руководителя направления 1С
Законы · 13 окт. 2026
Налоговая реформа 2027 года: новые налоги и штрафы
Разобрали основные законодательные инициативы: новые налоги и штрафы, требования к бизнесу. Перечисли сроки их предполагаемого внедрения и то, на что компаниям и гражданам стоит обратить внимание.
Инструкции · 06 окт. 2026
Цифровой рубль в 2026 году: кто должен принимать оплату и как настроить 1С
Рассказали, что такое «цифровой рубль», кто должен принимать цифровые рубли в 2026 году, как открыть кошелек и настроить операции в «1С:Бухгалтерия».
Путевые листы в 1С 8.3: где найти и как правильно оформить
Разобрали, где найти путевые листы в 1С, как настроить программу, заполнить документ и списать топливо.
Инструкции · 30 сент. 2026
Инструкции · 30 сент. 2026
Как обновить 1С ЗУП 8.3 — пошаговая инструкция
Подготовили инструкцию, как обновить 1С:ЗУП — через Конфигуратор, Монитор портала 1С:ИТС и через раздел «Администрирование».
Ввод начальных остатков в 1С — пошаговая инструкция
Рассказали, как выполнить ввод начальных остатков в 1С, где найти нужный раздел в 1С и как перенести остатки по основным участкам учета.
Инструкции · 30 сент. 2026
Бухгалтерия и учет · 29 сент. 2026
Маркировка товаров с 1 сентября 2026 года: новые товарные группы и автоштрафы
С 1 сентября 2026 года изменились правила работы с маркировкой: появились новые товарные группы, автоштрафы за отдельные нарушения и дополнительные требования к кассе. Перечислили основные изменения.
Выбор региона
До перехода на ЭПД осталось:
обмен перевозочными документами только в электронном виде
Инструкция Инструкция и чек-лист