Рассказали, откуда берутся расхождения в 6-НДФЛ, где искать ошибку и как исправить ее в программе.
Время чтения ~7 мин.
Настроим налоговый учет в 1С
При формировании 6-НДФЛ, например, в «1С:Бухгалтерия», программа может показать расхождение между исчисленным и удержанным налогом. Не всегда это означает ошибку в расчете: например, НДФЛ может быть исчислен в одном периоде, а удержан при выплате дохода уже в другом. Но если доход уже выплачен, а суммы в расчете не сходятся без объяснимой причины, нужно проверить учет.
Для начала важно разделить два показателя.
ФНС указывает, что строка 140 содержит сумму исчисленного налога нарастающим итогом с начала года, а строка 160 — общую сумму удержанного налога также нарастающим итогом. Поэтому само по себе неравенство строк 140 и 160 еще не говорит об ошибке.
Доход начислен и выплачен в разные периоды
Например, зарплату начислили в марте, а выплатили в апреле. Исчисленный с нее НДФЛ попадет в расчет за I квартал, а удержанный будет отражен уже с учетом периода удержания во II квартале.
Натуральный доход
Если сотрудник получил доход в натуральной форме, исчислить НДФЛ нужно при получении такого дохода. Удержать налог можно при ближайшей денежной выплате с учетом ограничений, установленных НК РФ. Если удержать всю сумму сразу невозможно, часть налога может остаться неудержанной и отражаться по строке 170. Поэтому перед тем как исправлять расхождение, сначала нужно выяснить, связано ли оно с особенностями периода получения дохода и удержания налога.
Насторожиться стоит в другой ситуации: доход уже выплачен, налог должен быть удержан, но данные в учете не сходятся и для расхождения нет объективной причины. Тогда нужно искать ошибку в начислениях, вычетах или последовательности проведения документов.
Ведите налоговый учет в 1С:Бухгалтерия
Рассчитывайте налоги, пени и штрафы, работайте с ЕНС и контролируйте платежи в бюджет в одной программе.
Расхождение в 6-НДФЛ может возникнуть не из-за арифметической ошибки. Часто проблема появляется из-за того, как в программе отражены начисление, перерасчет или выплата.
Отпускные, больничные и другие выплаты могут начисляться и выплачиваться в разные даты. Например, отпускные начислили в марте, а сотрудник получил их в апреле. Исчисленный налог и удержанный налог окажутся привязаны к разным периодам. Поэтому при проверке одного квартала может показаться, что сумма НДФЛ не совпадает.
Бухгалтер может в апреле исправить документ за февраль или другой прошлый период. Если после изменения документы не перепровести в правильной последовательности, программа может сформировать некорректные данные для текущего расчета. В результате ошибка «Сумма налогов не совпадает» в 6-НДФЛ становится заметна уже при формировании отчета, хотя причина находится в более раннем документе.
При изменении налогового статуса сотрудника налог может пересчитываться за предыдущие периоды. Например, после признания работника налоговым резидентом производится перерасчет ранее исчисленного НДФЛ. Если в результате налог уменьшается, в учете возникает сумма излишне удержанного налога.
Расхождение может появиться, если сотруднику предоставили вычет после того, как налог уже был рассчитан и удержан. Например, работник в течение года представил документы для имущественного вычета. После перерасчета сумма НДФЛ уменьшается, а ранее удержанный налог уже отражен в учете.
В такой ситуации важно не пытаться вручную подогнать строки 140 и 160 друг под друга. Сначала нужно разобраться, правильно ли проведен перерасчет и как сумма излишне удержанного налога отражена в учете.
Еще одна возможная причина: один сотрудник заведен в программе несколько раз либо его данные некорректно перенесены из другой информационной системы. Например, доход может оказаться в одной карточке физического лица, а удержанный налог — в другой. В общей отчетности это приводит к расхождениям и затрудняет сверку.
В этом случае нужно проверить персональные данные сотрудника и связанные с ним документы по НДФЛ.
Иногда причина действительно техническая: документы проведены не в той последовательности, в которой происходили операции. Например, выплата проведена раньше начисления или после исправления документа за прошлый период связанные документы не были перепроведены. В результате регистры НДФЛ могут содержать данные, которые не соответствуют фактической последовательности операций.
Если причина расхождения пока не очевидна, не стоит сразу исправлять цифры непосредственно в форме. Сначала нужно найти первоисточник ошибки в учете.
Сформируйте в программе отчет Анализ НДФЛ по месяцам или Анализ НДФЛ по документам-основаниям. С помощью отчета можно определить, по какому сотруднику и в каком периоде возникло расхождение.
В первую очередь проверьте сумму исчисленного налога:
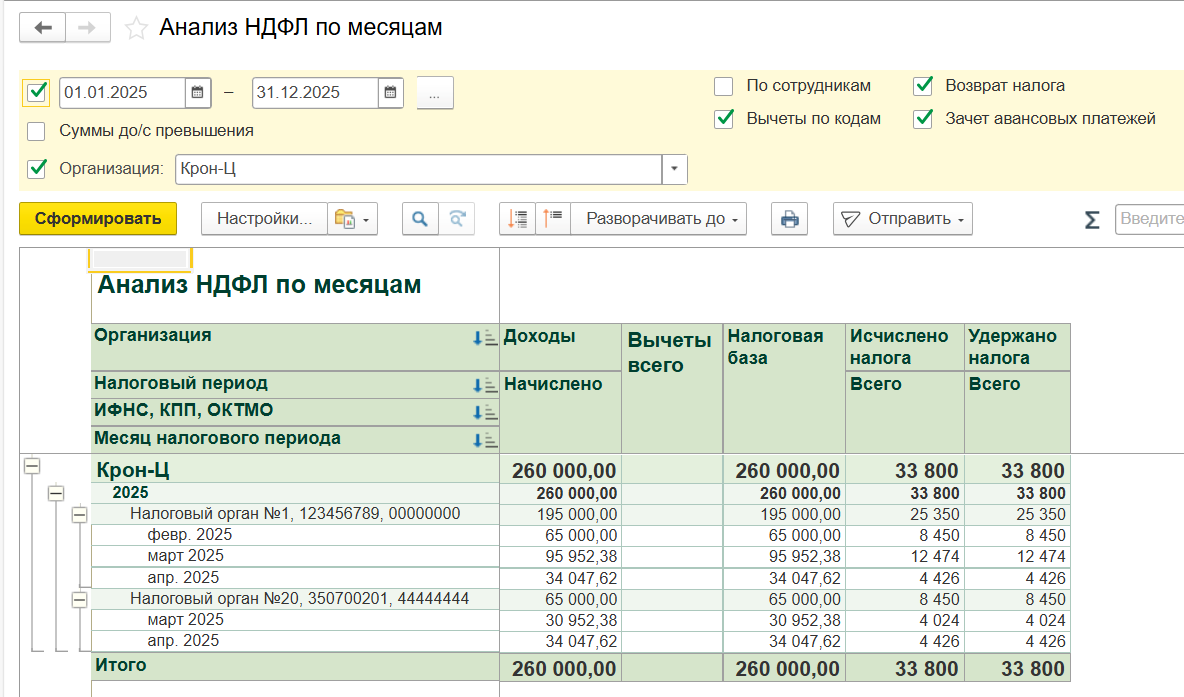
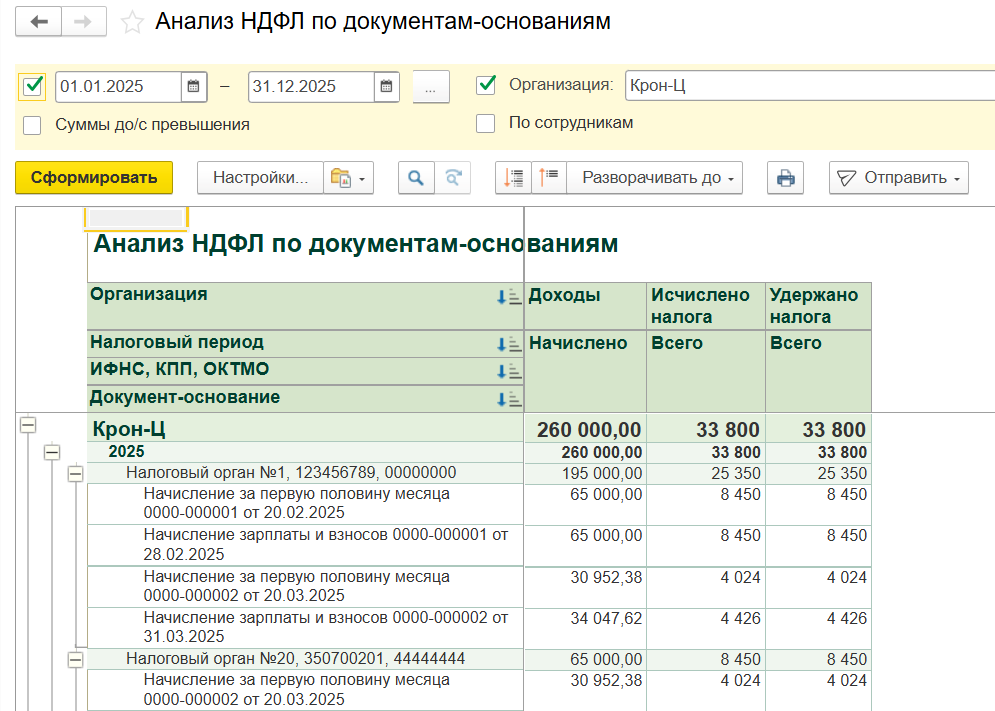
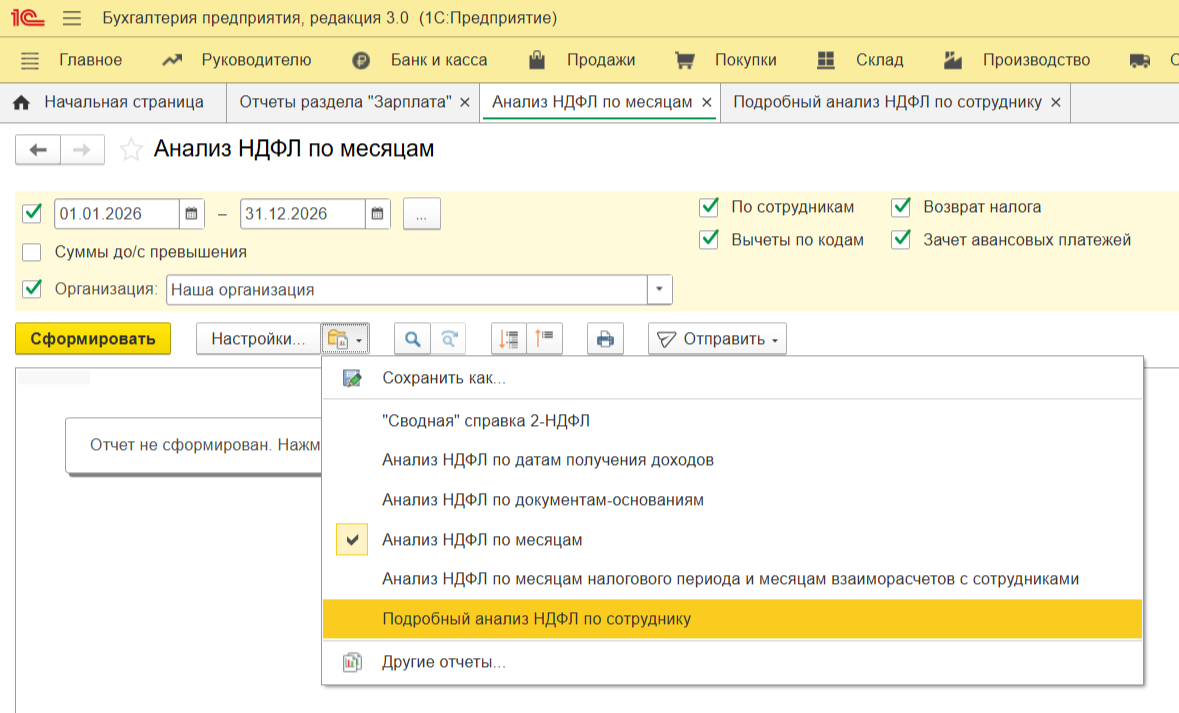
Если проблема только у одного сотрудника, удобно дополнительно сформировать Подробный анализ НДФЛ по сотруднику. Он позволяет проследить движение данных от получения дохода до удержания налога и его перечисления.
После того как источник ошибки найден, исправьте его в учете. Если проблема возникла из-за документа начисления, корректируйте именно его. Если причина связана с вычетом, статусом сотрудника или перерасчетом, проверьте соответствующие документы.
Особое внимание уделите хронологии: после исправления документа за прошлый период связанные с ним операции могут потребовать перепроведения.
После исправлений заново заполните расчет. Вместо ручной корректировки цифр в форме нужно сначала привести в порядок данные учета, а затем сформировать расчет заново. Это позволяет программе повторно собрать показатели из регистров НДФЛ.
Перед массовым перепроведением документов за прошлые периоды рекомендуется сделать резервную копию информационной базы.
Для первичной диагностики удобно использовать такую таблицу.
|
Что видно в расчете |
Возможная причина |
Где искать |
|
Строка 140 больше строки 160 |
Налог исчислен, но еще не удержан |
Период выплаты, натуральный доход, неудержанный налог |
|
Строка 140 меньше строки 160 |
В учете есть перерасчет или ранее удержанный налог, который не соответствует текущему исчислению |
Перерасчеты, вычеты, изменение статуса сотрудника, прошлые периоды |
|
Строка 160 не заполнена при наличии выплаченного дохода |
Удержание не попало в регистры НДФЛ |
Документ выплаты и связанные с ним документы начисления |
|
Расхождение только по одному сотруднику |
Ошибка в документах или карточке физического лица |
Подробный анализ НДФЛ по сотруднику |
|
После исправления старого документа изменились данные текущего периода |
Перерасчет затронул накопительные показатели |
Документы прошлого периода и порядок их проведения |
Важно: таблица помогает определить направление проверки, но само по себе сравнение строк 140 и 160 не является универсальным тестом на ошибку. Показатели формируются нарастающим итогом и зависят от периода исчисления и удержания налога.
Перед отправкой 6-НДФЛ полезно провести несколько дополнительных проверок.
В актуальной форме раздела 2:
Показатели нужно проверять по каждой налоговой ставке отдельно. В разделе 2 расчет формируется для каждой применяемой ставки налога.
НДФЛ рассчитывается с учетом правил округления. Поэтому при большом количестве сотрудников итоговая сумма налога может отличаться от результата, полученного простой проверкой общей налоговой базы по организации на ставку.
Если расхождение составляет несколько рублей, сначала проверьте расчет по каждому сотруднику, а не только общую сумму по компании.
Если после отправки расчета обнаружилась ошибка, сначала исправьте данные в учете. После этого нужно определить, изменились ли показатели уже представленного расчета. Если да, потребуется представить уточненный расчет за соответствующий период.
При перерасчете НДФЛ порядок отражения зависит от ситуации. Например, ФНС разъясняет, что при излишне удержанном налоге сумма, которую еще не вернули сотруднику, отражается по строке 180, а после возврата — по строкам 190 и 196.
Поэтому перед подачей уточненного расчета важно установить не только причину первоначальной ошибки, но и то, как после исправления изменились показатели 6-НДФЛ.
Используйте встроенные аналитические отчеты по НДФЛ. Начните с отчета «Анализ НДФЛ по месяцам» или «Анализ НДФЛ по документам-основаниям», чтобы определить период и сотрудника, по которому возникло расхождение.
Если проблема относится к одному человеку, сформируйте подробный анализ НДФЛ по сотруднику и проверьте цепочку начисления, получения дохода и удержания налога.
Сначала определите причину излишнего удержания. Если налог был пересчитан и сумма еще не возвращена сотруднику, она отражается по строке 180. После возврата налогоплательщику сумма отражается по строкам 190 и 196 в соответствии с правилами заполнения расчета.
Сначала нужно установить причину расхождения. Небольшая сумма сама по себе не означает, что ошибку можно игнорировать: она может быть связана с округлением, но может возникнуть и из-за ошибки в конкретном документе или сотруднике.
Поэтому рекомендуем проверить расчет по сотрудникам и сверить показатели с действующими контрольными соотношениями ФНС.
Исправьте первичные документы и регистры НДФЛ, затем заново сформируйте расчет. Если после исправлений показатели ранее представленного 6-НДФЛ изменились, подайте уточненный расчет за соответствующий период.
Расхождение между исчисленным и удержанным НДФЛ не всегда означает ошибку. Налог может быть исчислен в одном периоде, а удержан при выплате дохода в другом. Кроме того, на показатели расчета влияют перерасчеты, вычеты, изменение налогового статуса, излишне удержанный налог и другие операции.
Если же объективной причины для расхождения нет, искать ее нужно в учете: проверить начисления, документы выплаты, вычеты, карточку сотрудника и последовательность проведения документов.
Главное правило — не подгонять цифры непосредственно в 6-НДФЛ. Сначала исправьте причину в учете, а затем заново сформируйте расчет и проверьте его по актуальным контрольным соотношениям ФНС.

Наталья Якшилова
Заместитель руководителя направления 1С
Бухгалтерия и учет · 22 сент. 2026
АУСН в Нижегородской области с 2027 года: что это такое и кто может применять
С 1 января 2027 года компании и ИП могут перейти на АУСН в Нижегородской области. Рассказали, что такое АУСН, кому подойдет и чем новая система отличается от обычной УСН.
Инструкции · 22 сент. 2026
Поступление маркированных товаров в 1С
Разобрали, как оформить поступление маркированных товаров в 1С и что делать при расхождениях. Также подготовили для вас пошаговый чек-лист, как подготовиться к маркировке.
Электронная транспортная накладная или ЭТрН в 2026 году
Ответили на вопросы: что такое ЭТрН, из каких частей состоит документ, кто его оформляет и подписывает, как проходит перевозка и что нужно подготовить компании.
Инструкции · 21 сент. 2026
Инструкции · 15 сент. 2026
Топ-10 вопросов про ЭПД: частые ошибки при оформлении и подписании документов
Что делать, если ЭТрН не отправляется, Титул 3 не подписывается, документ не отображается в ЭПД или не проходит обмен с ГИС ЭПД? Разобрали 10 частых проблем при работе с ЭПД и способы их решения.
Мобильное приложение 1С-ЭПД — как подключить и настроить
Рассказали, что такое мобильное приложение 1С-ЭПД, какие задачи решает, как его подключить, настроить и проверить, что соединение установлено.
Инструкции · 15 сент. 2026
Инструкции · 09 сент. 2026
Оплата картой в 1С: как настроить эквайринг
Подготовили инструкцию, как настроить и отражать оплату банковскими картами в 1С.
Выбор региона
До перехода на ЭПД осталось:
обмен перевозочными документами только в электронном виде
Инструкция Инструкция и чек-лист






